Domain börsengewinne.de kaufen?
Wir ziehen mit dem Projekt
börsengewinne.de um.
Sind Sie am Kauf der Domain
börsengewinne.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain börsengewinne.de kaufen?
Kann eine GmbH Aktien ausgeben?
Nein, eine GmbH kann keine Aktien ausgeben, da sie keine Aktiengesellschaft ist. Die Gesellschafter einer GmbH besitzen Geschäftsanteile, die nicht öffentlich gehandelt werden können. Die Kapitalaufnahme erfolgt bei einer GmbH in der Regel durch die Einzahlung von Stammeinlagen der Gesellschafter. Wenn eine GmbH Kapital benötigt, kann sie sich alternativ über Bankkredite oder andere Finanzierungsinstrumente finanzieren. Aktien können nur von Aktiengesellschaften ausgegeben werden, die als Rechtsform eine Kapitalgesellschaft mit Aktienkapital haben. **
Kann eine GmbH Aktien kaufen?
Nein, eine GmbH kann keine Aktien kaufen, da sie als juristische Person keine natürliche Person ist und somit nicht an der Börse handeln kann. Eine GmbH kann jedoch Anteile an anderen Unternehmen erwerben, was einem Aktienkauf ähnlich sein kann. Diese Anteile werden dann als Beteiligungen im Unternehmen verbucht. Es ist wichtig, dass die GmbH die gesetzlichen Vorschriften und Regelungen einhält, wenn sie Beteiligungen an anderen Unternehmen erwirbt. Es ist ratsam, sich vor einem solchen Erwerb rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **

Ähnliche Suchbegriffe für Servoprax-GmbH-Blutlanzetten-Premium
Top-Angebote
Produkte zum Begriff Servoprax-GmbH-Blutlanzetten-Premium:
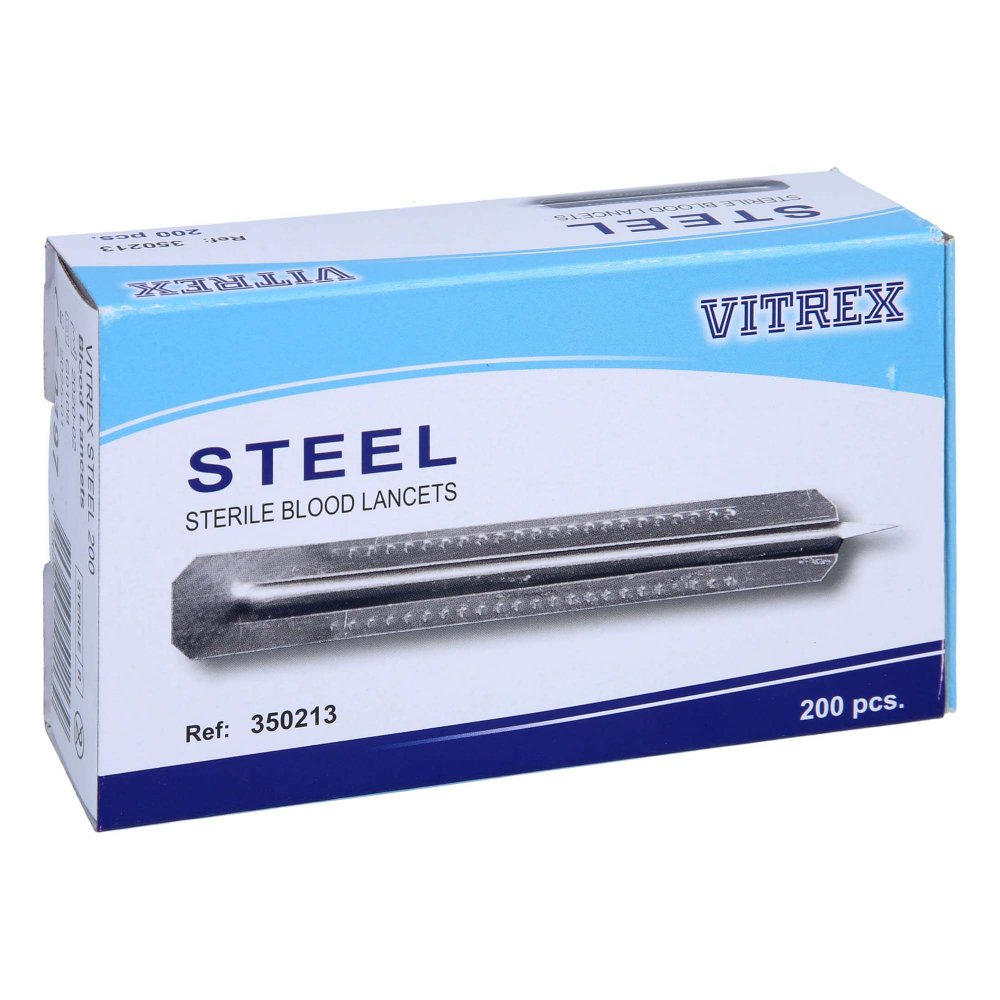

-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wie wird der Gewinn einer GmbH besteuert?
Der Gewinn einer GmbH wird in Deutschland mit der Körperschaftsteuer besteuert. Diese beträgt derzeit 15% zuzüglich des Solidaritätszuschlags von 5,5% auf die Körperschaftsteuer. Zudem fällt noch die Gewerbesteuer an, die je nach Gemeinde unterschiedlich hoch ist. Der verbleibende Gewinn kann dann als Gewinnausschüttung an die Gesellschafter ausgeschüttet werden, auf die diese Einkommensteuer zahlen müssen. Insgesamt ergibt sich also eine Doppelbesteuerung des Gewinns einer GmbH. **


Wo kann man den Gewinn einer GmbH einsehen?
Der Gewinn einer GmbH kann im Jahresabschluss der Gesellschaft eingesehen werden. Dieser Jahresabschluss besteht aus der Bilanz, der Gewinn- und Verlustrechnung sowie dem Anhang. Diese Unterlagen werden beim elektronischen Bundesanzeiger veröffentlicht und sind somit öffentlich einsehbar. Zudem können Gesellschafter und Gläubiger den Jahresabschluss auch direkt bei der GmbH anfordern. Darüber hinaus ist es möglich, den Gewinn einer GmbH über spezielle Datenbanken oder Informationsdienste abzurufen, die auf die Veröffentlichung von Unternehmensdaten spezialisiert sind. **
Wie wird der Gewinn bei der GmbH verteilt?
Der Gewinn einer GmbH wird nach den Vorschriften des GmbH-Gesetzes verteilt. Zunächst werden die Geschäftsführer und Gesellschafter entscheiden, ob ein Teil des Gewinns einbehalten und als Rücklage für zukünftige Investitionen oder als Gewinnvortrag verwendet werden soll. Danach wird der verbleibende Gewinn unter den Gesellschaftern entsprechend ihrer Geschäftsanteile aufgeteilt. Die Verteilung erfolgt in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Gewinnausschüttungen können in Form von Dividenden oder Tantiemen ausgezahlt werden. Es ist wichtig zu beachten, dass die Gewinnausschüttungen steuerlich relevant sind und entsprechend versteuert werden müssen. **
Top-Angebote
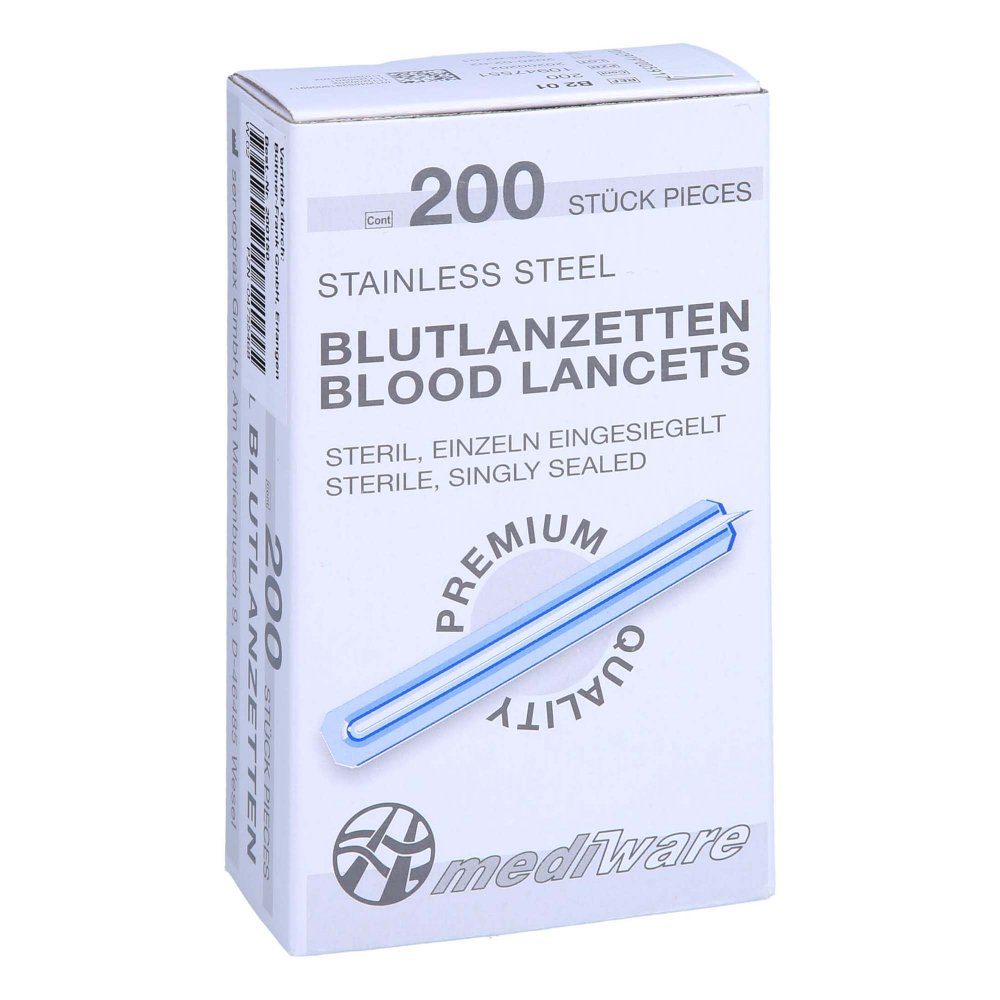
Produkte zum Begriff Servoprax-GmbH-Blutlanzetten-Premium:
-
Servoprax GmbH Blutlanzetten Premium Mediware Edelstahl (200 Stück) einzeln steril verpackt B2 01.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-tabelle-wrapper { overflow-x: auto; } .cls-merkmale-box { background: #f9f9f9; padding: 16px 20px; margin: 16px 0; border-left: 4px solid rgb(106, 27, 154); } .cls-anwendung-box { background: #f0f7f0; padding: 15px 20px; border-radius: 5px; border: 1px solid #c8e6c9; } Servoprax Mediware Blutlanzetten Premium mit konkaver Spitze – 200 Stück Spenderkarton Die Mediware Blutlanzetten Premium von Servoprax sind sterile Einweg-Lanzetten für die schnelle kapillare Blutentnahme am Finger oder Ohrläppchen. Sie werden direkt manuell angewendet – eine Stechhilfe wird nicht benötigt. Die speziell geformte konkave Spitze aus rostfreiem Federband-Edelstahl ermöglicht eine maximale Blutentnahme bei minimalem Gewebetrauma; gratfrei geschliffen garantiert sie einen glatten Einstich bei geringstem Schmerzempfinden. Damit eignen sich die Lanzetten für Routineanwendungen in Praxis, Klinik und Labor ebenso wie für die patientennahe Diagnostik. Jede Lanzette ist einzeln steril eingesiegelt – je fünf Stück in einem einseitig transparenten Einreißstreifen. Der Spenderkarton mit 200 Lanzetten ermöglicht die hygienische Einzelentnahme direkt am Arbeitsplatz und hält den Vorrat für den laufenden Praxisbetrieb ausreichend lange vorrätig. Der nach wissenschaftlichen Erkenntnissen geformte Schaft aus rostfreiem Edelstahl sorgt dabei für hervorragende Festigkeit der feinen Lanzette bei der manuellen Anwendung. Warum Mediware Blutlanzetten Premium? Die Mediware Blutlanzetten Premium sind sterile Einweg-Blutlanzetten mit konkav geschliffener Spitze aus rostfreiem Edelstahl AISI 430 für die manuelle kapillare Blutentnahme am Finger oder Ohrläppchen – ohne Stechhilfe. Die konkave Spitzenform ermöglicht maximale Blutentnahme bei minimalem Trauma, der gratfreie Schliff einen glatten, schmerzarmen Einstich. Geliefert werden 200 einzeln steril versiegelte Lanzetten im Spenderkarton. Manuelle Anwendung ohne Stechhilfe: die Lanzette wird direkt zwischen Daumen und Zeigefinger geführt – kein zusätzliches Gerät, kein Verbrauch von Stechhilfen-Zubehör. Maximale Blutentnahme, minimales Trauma: die konkav geformte Spitze verkleinert die Einstichfläche und schont das Gewebe – schmerzarme Punktion auch bei häufiger Anwendung. Glatte Einstichführung: gratfreie, scharf geschliffene Spitze gleitet sauber durch die Haut – geringstes Schmerzempfinden beim Patienten. Formstabile Qualität: der nach wissenschaftlichen Erkenntnissen geformte Schaft aus rostfreiem Federband-Edelstahl sorgt für hervorragende Festigkeit – präzise Führung auch bei manueller Anwendung. Sicher steril bis zur Anwendung: jede Lanzette ist einzeln steril eingesiegelt (steril /R) – hygienisch geschützt bis zum Moment der Blutentnahme. Zertifiziertes Medizinprodukt: CE 0483, gekennzeichnet als Medizinprodukt nach MDR – sicher dokumentierbar im Qualitätsmanagement. Praktische Spenderkarton-Logistik: 200 Lanzetten in Einreißstreifen zu je 5 Stück – hygienische Einzelentnahme und ausreichender Praxisvorrat. Technische Daten und Zertifizierungen Material rostfreier Federband-Edelstahl AISI 430 Härte 290 nach Vickers-Skala (HV 290) Nadelstärke 0,16 mm Spitzenform konkav geschliffen, gratfrei Spitzenlänge 3,7 mm Gesamtlänge 40 mm Anwendungsart manuelle Blutentnahme, keine Stechhilfe erforderlich Sterilität steril /R (mittels Bestrahlung), einzeln eingesiegelt Verwendung Einmalprodukt, nicht resterilisieren Kennzeichnung CE 0483, Medizinprodukt nach MDR (EU) 2017/745 Verpackung 5 Lanzetten pro Einreißstreifen, 40 Streifen im Spenderkarton Verpackungseinheit 200 Stück Hersteller Servoprax GmbH, Am Marienbusch 9, 46485 Wesel, Deutschland Anwendung Reinigen Sie die Punktionsstelle (seitliche Fin4,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann eine GmbH Aktien ausgeben?
Nein, eine GmbH kann keine Aktien ausgeben, da sie keine Aktiengesellschaft ist. Die Gesellschafter einer GmbH besitzen Geschäftsanteile, die nicht öffentlich gehandelt werden können. Die Kapitalaufnahme erfolgt bei einer GmbH in der Regel durch die Einzahlung von Stammeinlagen der Gesellschafter. Wenn eine GmbH Kapital benötigt, kann sie sich alternativ über Bankkredite oder andere Finanzierungsinstrumente finanzieren. Aktien können nur von Aktiengesellschaften ausgegeben werden, die als Rechtsform eine Kapitalgesellschaft mit Aktienkapital haben. **
-
Kann eine GmbH Aktien kaufen?
Nein, eine GmbH kann keine Aktien kaufen, da sie als juristische Person keine natürliche Person ist und somit nicht an der Börse handeln kann. Eine GmbH kann jedoch Anteile an anderen Unternehmen erwerben, was einem Aktienkauf ähnlich sein kann. Diese Anteile werden dann als Beteiligungen im Unternehmen verbucht. Es ist wichtig, dass die GmbH die gesetzlichen Vorschriften und Regelungen einhält, wenn sie Beteiligungen an anderen Unternehmen erwirbt. Es ist ratsam, sich vor einem solchen Erwerb rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
-
Wer bekommt den Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Dieser Gewinn wird nach Abzug von Steuern und Rücklagen entweder als Gewinnvortrag in die Bilanz übernommen oder an die Gesellschafter ausgeschüttet. Die Gesellschafter erhalten ihren Anteil am Gewinn in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Höhe der Gewinnausschüttung richtet sich nach dem jeweiligen Gesellschaftsvertrag und der Beteiligungsquote der Gesellschafter. Letztendlich entscheidet die Gesellschafterversammlung über die Verwendung des Gewinns einer GmbH. **
-
Was passiert mit Gewinn einer GmbH?
Was passiert mit dem Gewinn einer GmbH? Der Gewinn einer GmbH kann reinvestiert werden, um das Unternehmen weiter zu entwickeln und zu wachsen. Alternativ kann der Gewinn auch als Dividende an die Gesellschafter ausgeschüttet werden. Die Gesellschafter können den Gewinn auch als Rücklage behalten, um für zukünftige Investitionen oder unvorhergesehene Ausgaben gerüstet zu sein. Letztendlich entscheidet die Geschäftsführung der GmbH, wie der Gewinn verwendet wird, basierend auf den Unternehmenszielen und der aktuellen finanziellen Situation. **
Ähnliche Suchbegriffe für Servoprax-GmbH-Blutlanzetten-Premium
-
Servoprax GmbH NEURO-PULSE chirurgischer Nervenfinder B66201NEURO-PULSE chirurgischer Nervenfinder, steril Der NEURO-PULSE ist ein steriler, batteriebetriebener chirurgischer Nervenfinder zur intraoperativen Nervenlokalisierung im Wundfeld. Das Spezialinstrument dient der gezielten Aktivierung motorischer Nerven; die Reizantwort wird über eine sichtbare Muskelzuckung beurteilt. Mit drei einstellbaren Niedervolt-Stromstärken von 0,5 mA, 1 mA und 2 mA kann die Stimulation an unterschiedliche Gewebesituationen angepasst werden. Die feine Suchernadel mit 0,76 mm Durchmesser ermöglicht die punktuelle Aktivierung im Operationsfeld, während die Erdungsnadel den Stromkreis schließt. Der NEURO-PULSE wird steril geliefert und ist als Einmalinstrument vorgesehen. Produktmerkmale Steriler chirurgischer Nervenfinder / Nervenlokalisator Batteriebetriebenes Spezialinstrument mit 3 V Spannungsausgang Drei einstellbare Stromstärken: 0,5 mA, 1 mA und 2 mA Suchernadel mit 0,76 mm Durchmesser zur punktuellen Nervenaktivierung Für intraoperative Nervenlokalisierung im Wundfeld Einmalinstrument, Packung mit 1 Stück Technische Daten Merkmal Angabe Hersteller / Vertrieb Servoprax GmbH Produktart Chirurgischer Nervenfinder / Nervenlokalisator Artikelnummer B6 6201 Ausführung Steriles Einmalinstrument Spannungsausgang 3 V Stromstärken 0,5 mA / 1 mA / 2 mA Gesamtlänge 195 mm Durchmesser 17 mm Suchernadel 0,76 mm Durchmesser, negativ gepolt Erdungsnadel Positiv gepolt Verpackungseinheit 1 Stück53,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Emmerich, Volker: Aktien- und GmbH-KonzernrechtAktien- und GmbH-Konzernrecht , Zum Werk Der eingeführte Kommentar erscheint nunmehr bereits in 10. Auflage. Die Gesetzgebung, aber auch die Entwicklung der höchstrichterlichen Rechtsprechung und deren Rezeption in der Literatur haben nach kurzer Zeit eine weitere Neuauflage dieses erfolgreichen Werks zum Konzernrecht erforderlich gemacht. Vorteile auf einen Blick erfolgreicher Konzernrechts-Kommentar mit Schwerpunkt auf aktueller Rechtsprechung bereits in 10. Auflage Zur Neuauflage Für das Aktienkonzernrecht bedeutsam ist das die RL (EU) 2017/828 umsetzende ARUG II. Es hat in Geschäfte der börsennotierten Gesellschaft mit nahestehenden Personen ("related party transactions") unter den Vorbehalt der Zustimmung des Aufsichtsrats gestellt; zudem ist die Veröffentlichung von Geschäften mit nahestehenden Personen geregelt. Liegt ein Beherrschungs- oder Abhängigkeitsverhältnis vor, treten §§ 311 ff. AktG ggf. neben §§ 111a ff. AktG. Durch das SanInsFoG wurde neben dem Insolvenzplan auch auf den Restrukturierungsplan verwiesen und hat damit der Fortentwicklung des Sanierungsrechts Rechnung getragen. Das FISG hat die Unabhängigkeit des Vertragsprüfers gestärkt. Infolge der Aufhebung des § 319a HGB wurde Art. 5 Abs. 1 Abschlussprüfer-VO auf den Vertragsprüfer für entsprechend anwendbar erklärt, was für Gesellschaften, die Unternehmen von öffentlichem Interesse sind, von Bedeutung ist. Zielgruppe Für Richterschaft, Rechtsanwaltschaft, Notariate, Unternehmensberaterinnen und Unternehmensberater. , Tagfahrleuchten > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20220608, Produktform: Leinen, Autoren: Emmerich, Volker~Habersack, Mathias, Auflage: 22010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 1113, Keyword: Unternehmensvertrag; Unternehmen; Spruchverfahren; MoMiG; BilMoG; ARUG; FGG-RG; VorstAG; FMStBG; SpruchG; Minderheitsaktionäre; Beherrschungsvertrag; WpÜG; Einpersonen-GmbH; Aktienkonzernrecht, Fachschema: Aktienrecht - Aktiengesetz - AktG~Gesellschaftsrecht~Konzern, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 1093, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 246, Breite: 170, Höhe: 66, Gewicht: 1945, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2456211, Vorgänger EAN: 9783406719530 9783406690747 9783406649028 9783406599057 9783406559150, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 837127179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wem gehört der Gewinn einer GmbH?
Der Gewinn einer GmbH gehört grundsätzlich der Gesellschaft selbst. Er wird nicht automatisch an die Gesellschafter ausgeschüttet, sondern bleibt im Unternehmen und kann reinvestiert oder als Rücklage verwendet werden. Die Gesellschafter haben jedoch Anspruch auf eine Gewinnausschüttung, die in der Regel auf Basis ihrer Geschäftsanteile erfolgt. Die Höhe der Ausschüttung wird in der Gesellschafterversammlung beschlossen. Letztendlich entscheiden die Gesellschafter gemeinsam über die Verwendung des Gewinns. **
-
Wie wird der Gewinn einer GmbH besteuert?
Der Gewinn einer GmbH wird in Deutschland mit der Körperschaftsteuer besteuert. Diese beträgt derzeit 15% zuzüglich des Solidaritätszuschlags von 5,5% auf die Körperschaftsteuer. Zudem fällt noch die Gewerbesteuer an, die je nach Gemeinde unterschiedlich hoch ist. Der verbleibende Gewinn kann dann als Gewinnausschüttung an die Gesellschafter ausgeschüttet werden, auf die diese Einkommensteuer zahlen müssen. Insgesamt ergibt sich also eine Doppelbesteuerung des Gewinns einer GmbH. **
-
Wo kann man den Gewinn einer GmbH einsehen?
Der Gewinn einer GmbH kann im Jahresabschluss der Gesellschaft eingesehen werden. Dieser Jahresabschluss besteht aus der Bilanz, der Gewinn- und Verlustrechnung sowie dem Anhang. Diese Unterlagen werden beim elektronischen Bundesanzeiger veröffentlicht und sind somit öffentlich einsehbar. Zudem können Gesellschafter und Gläubiger den Jahresabschluss auch direkt bei der GmbH anfordern. Darüber hinaus ist es möglich, den Gewinn einer GmbH über spezielle Datenbanken oder Informationsdienste abzurufen, die auf die Veröffentlichung von Unternehmensdaten spezialisiert sind. **
-
Wie wird der Gewinn bei der GmbH verteilt?
Der Gewinn einer GmbH wird nach den Vorschriften des GmbH-Gesetzes verteilt. Zunächst werden die Geschäftsführer und Gesellschafter entscheiden, ob ein Teil des Gewinns einbehalten und als Rücklage für zukünftige Investitionen oder als Gewinnvortrag verwendet werden soll. Danach wird der verbleibende Gewinn unter den Gesellschaftern entsprechend ihrer Geschäftsanteile aufgeteilt. Die Verteilung erfolgt in Form von Gewinnausschüttungen, die in der Gesellschafterversammlung beschlossen werden. Die Gewinnausschüttungen können in Form von Dividenden oder Tantiemen ausgezahlt werden. Es ist wichtig zu beachten, dass die Gewinnausschüttungen steuerlich relevant sind und entsprechend versteuert werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.